Нөл пайыздық бөліп төлеудің жасырын жағы
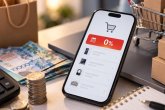
Қазақстанда бөліп төлеу соңғы жылдары кәдімгі қаржы өнімі емес, күнделікті сауданың бір бөлігіне айналды. Бұрын несие көбіне банк бөлімшесі, құжат, табыс анықтамасы және ұзақ мақұлдау арқылы елестейтін. Қазір адам телефонды да, тоңазытқышты да, жиһазды да, кейде көлік пен баспананы да бірнеше батырма арқылы бөліп төлей алады. Жарнамада бәрі оңай көрінеді. Бүгін аласыз, ақшасын кейін төлейсіз, үстіне «0 пайыз» деп жазылады. Бірақ Ұлттық банк дәл осы қарапайым көрінетін схеманың артында қаржы жүйесіне толық көрінбейтін жаңа қарыз қабаты қалыптасып жатқанын ескертіп отыр.
2026 жылғы 9 қыркүйекте Ұлттық банк бөліп төлеу және BNPL нарығына арналған дискуссиялық құжат жариялады. BNPL ағылшын тіліндегі Buy Now, Pay Later тіркесінен шыққан, қазақша мағынасы - қазір сатып ал да, кейін төле. Ең маңыздысы, бұл әзірге қабылданған заң емес. Құжат нарық қатысушыларының, банктердің, маркетплейстердің, сарапшылардың және тұтынушылардың пікірін жинау үшін ұсынылды. Талқылау 8 аптаға созылып, ұсыныстар 2026 жылғы 3 қарашаға дейін қабылданады. Демек ертеңнен бастап барлық бөліп төлеу ережесі өзгеріп кетеді деу дұрыс емес. Бірақ бағыт анық. Реттеуші «0 пайыз» деген жарнаманың артындағы нақты міндеттемені көргісі келеді.
Мәселені түсіну үшін екі түрлі бөліп төлеуді ажырату керек. Біріншісі - банк немесе микроқаржы ұйымы арқылы рәсімделетін бөліп төлеу. Атауы жұмсақ естілгенімен, оның экономикалық мәні кредитке жақын. Банк клиенттің төлем қабілетін қарайды, қарыз туралы ақпарат кредиттік бюроға түседі, тұтынушы құқығын қорғау бойынша қаржы нарығының арнайы талаптары қолданылады. Мұндай бөліп төлеу сатып алушының кредит тарихында көрінеді және келесі несие алу кезінде есепке алынуы мүмкін.
Екіншісі - қаржылық емес бөліп төлеу. Мұнда тауарды сатушының өзі бірнеше айға бөліп сатады, маркетплейс арнайы провайдер арқылы төлемді кейінге қалдырады немесе тауар жалға беріліп, кейін сатып алу құқығымен рәсімделеді. Сатып алушы үшін сырттай айырма жоқ сияқты. Ол бәрібір бүгін тауар алып, ақшасын кейін төлейді. Бірақ заңдық тұрғыдан мұндай міндеттеме кейде классикалық кредит болып саналмайды. Соның салдарынан ол кредиттік бюроға түспеуі, банкке көрінбеуі және тұтынушы құқығын қорғаудың толық режимімен қамтылмауы мүмкін.
Ұлттық банкті алаңдатып отырған негізгі мәселе осы жерде. Адамның екі банкте несиесі бар делік. Ол ай сайын 150 мың теңге төлейді. Бұған қоса үш маркетплейсте телефон, диван және тұрмыстық техника үшін тағы 120 мың теңге бөліп төлеуі мүмкін. Егер осы 120 мың теңге кредиттік бюрода көрінбесе, жаңа несие беретін банк адамның нақты ай сайынғы міндеттемесін толық білмейді. Қағаз жүзінде клиенттің жағдайы жақсы болып көрінеді. Іс жүзінде ол табысының үлкен бөлігін бірнеше жерге бөліп төлеп отыруы мүмкін. Бұл жасырын борыш жүктемесін көбейтеді.
«Пайызсыз» деген сөздің өзі де әрдайым «тегін» дегенді білдірмейді. Кейде бөліп төлеудің құнын сатушы көтереді. Кейде маркетплейс немесе қаржы серіктесіне төленетін комиссия тауар бағасына алдын ала қосылады. Кейде бірден төлейтін адам мен бөліп төлейтін адам үшін нақты баға әртүрлі болуы мүмкін. Мысалы, тауарды бірден алсаңыз 300 мың теңге, ал 24 айға бөліп төлесеңіз 360 мың теңге болуы ықтимал. Құжатта пайыз нөл болуы мүмкін, бірақ сатып алушы бәрібір 60 мың теңге артық төлейді. Сондықтан мәселе атауында емес, толық құнында.
Ұлттық банк пен Үкіметтің соңғы құжаттарында маркетплейстердегі баға қалыптастыруды ашық ету, комиссия, сыйақы және өзге төлемдерді көрсету мәселесі бекер көтеріліп отырған жоқ. Сауда алаңы тұтынушыға «айына 15 мың теңге» деген әдемі санды ғана емес, тауардың толық құнын, бірден төлеу бағасын, бөліп төлеу бағасын және кешіккен кездегі салдарын анық көрсетуі керек. Сонда адам жарнаманың әсерімен емес, нақты есеппен шешім қабылдайды.
Жаңа ереже қабылданса, сатып алушы үшін бірінші өзгеріс кредит тарихына қатысты болуы мүмкін. Қаржылық емес BNPL міндеттемелері де кредиттік бюроға түсе бастаса, бір маркетплейстегі бөліп төлеу келесі банктің шешіміне әсер етеді. Бұл кей адамға қолайсыз көрінуі мүмкін. Бұрын бірнеше платформадан қатар бөліп төлеу оңай болса, енді лимит қысқаруы немесе жаңа сатып алу мақұлданбауы ықтимал. Бірақ оның қорғаныш жағы да бар. Банк адамның шын табысына сай келмейтін бесінші немесе алтыншы міндеттемені тоқтата алады.
Екінші өзгеріс төлем қабілетін тексеруге байланысты. Қазір кейбір бөліп төлеу өте тез рәсімделеді. Адам бір батырманы басады, тауарды алады, кейін ай сайынғы төлемнің салмағын ғана сезеді. Реттеуші дәл осы психологиялық жеңілдікті тәуекел деп санайды. Егер белгілі бір сомадан немесе мерзімнен жоғары бөліп төлеу кезінде табыс пен бұрынғы міндеттемелер тексерілсе, сауда баяулауы мүмкін. Бірақ тұтынушының қарызға бату қаупі де азаяды.
Үшінші өзгеріс айыппұл мен шарттардың ашықтығына қатысты болуы мүмкін. Банк кредиттері үшін жылдық тиімді сыйақы мөлшерлемесіне шектеу бар. Ал қаржылық емес бөліп төлеуде мұндай қорғаныс әрдайым толық қолданылмайды. Сондықтан кешіккен төлем үшін айыппұл, өсімпұл, тауарды қайтару, дауды шешу және шарттан шығу тәртібі түсінікті болуы керек. Тұтынушы тек төлем кестесін емес, кешіксе не болатынын да алдын ала білуі тиіс.
Маркетплейстер үшін өзгеріс одан да жоғары. Егер BNPL операциялары есепке алынып, кредиттік бюроларға жіберілсе, платформаларға жаңа IT-жүйе керек болады. Клиентті анықтау, келісімді тіркеу, дерек алмасу, төлем тарихын сақтау және шарттарды стандарттау қажет. Егер бірден төлеу бағасы мен бөліп төлеу бағасын бөлек көрсету талабы енгізілсе, «0 пайыз» деген жалғыз жазумен сату қиындайды. Бұл ашықтық тұтынушыға пайдалы, бірақ маркетплейстер үшін қосымша шығын мен жаңа жауапкершілік әкеледі.
Сатушылар да өзгерісті сезеді. Қазір бөліп төлеу сатылымды арттырады. Адам толық соманы бірден төлей алмаса да, тауарды сатып алады. Бірақ сатушы маркетплейс пен қаржы серіктесіне комиссия төлейді. Егер сол комиссия бағаға қосылса, тұтынушы оны көруі керек. Бұл кей тауардың шынайы бағасын ашып көрсетеді. Адал сатушы үшін бұл әділ бәсеке болуы мүмкін. Ал комиссияны бағаға жасырып, «пайызсыз» деп ұсынатындарға қиындау болады.
Сонымен бірге Ұлттық банк бөліп төлеуге тыйым салайын деп отыр деу қате. Реттеушінің мақсаты нарықты тоқтату емес, оны есепке алу және тұтынушыны ең төменгі деңгейде қорғау. Бөліп төлеу көп отбасы үшін қажет құрал болып қалуы мүмкін. Ол табысты бірден жұмсамай, ірі затты кезең-кезеңімен алуға мүмкіндік береді. Бірақ ол құрал шексіз әрі көрінбейтін қарызға айналмауы керек. Мәселенің түйіні осында.
Халықаралық тәжірибе де осы бағытқа жақын. Көп ел BNPL-ді толық тыймай, оны тұтынушылық кредитке ұқсас ережелерге жақындатып жатыр. Себебі экономикалық мәні бірдей өнімдерге мүлде бөлек талап қолданылса, нарықта реттеуден қашатын аймақ пайда болады. Банк бір ережеге бағынады, ал дәл сондай міндеттеме тудыратын басқа провайдер реттелмесе, тұтынушы да, қаржы жүйесі де тәуекел көреді.
Қорытындысында қазақстандық үшін басты өзгеріс мынаған саяды. Бөліп төлеу жоғалмайды, бірақ бұрынғыдай көрінбейтін міндеттеме болып қала алмауы мүмкін. Сатып алушы нақты бағасын көбірек көреді, оның қарызы кредит тарихында көрінуі мүмкін, төлем қабілеті тексерілуі ықтимал, кешіккен кездегі айыппұл мен шарттар ашығырақ болады. Маркетплейс пен сатушы үшін бұл сауда тәсілін күрделендіреді, бірақ нарықты түсініктірек етеді. Ал ең маңыздысы, 2026 жылғы қазан басындағы жағдай бойынша бұл әлі соңғы шешім емес. Ұлттық банк талқылауды енді жүргізіп жатыр. Бірақ бір нәрсе анық. «0 пайыз» деген сөздің артында нақты қарыз тұрса, ол енді реттеуші мен тұтынушыға көрінетін болуы керек.
Сіздің реакцияңыз?